Domain tv-inspektion.de kaufen?
Wir ziehen mit dem Projekt
tv-inspektion.de um.
Sind Sie am Kauf der Domain
tv-inspektion.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tv-inspektion.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
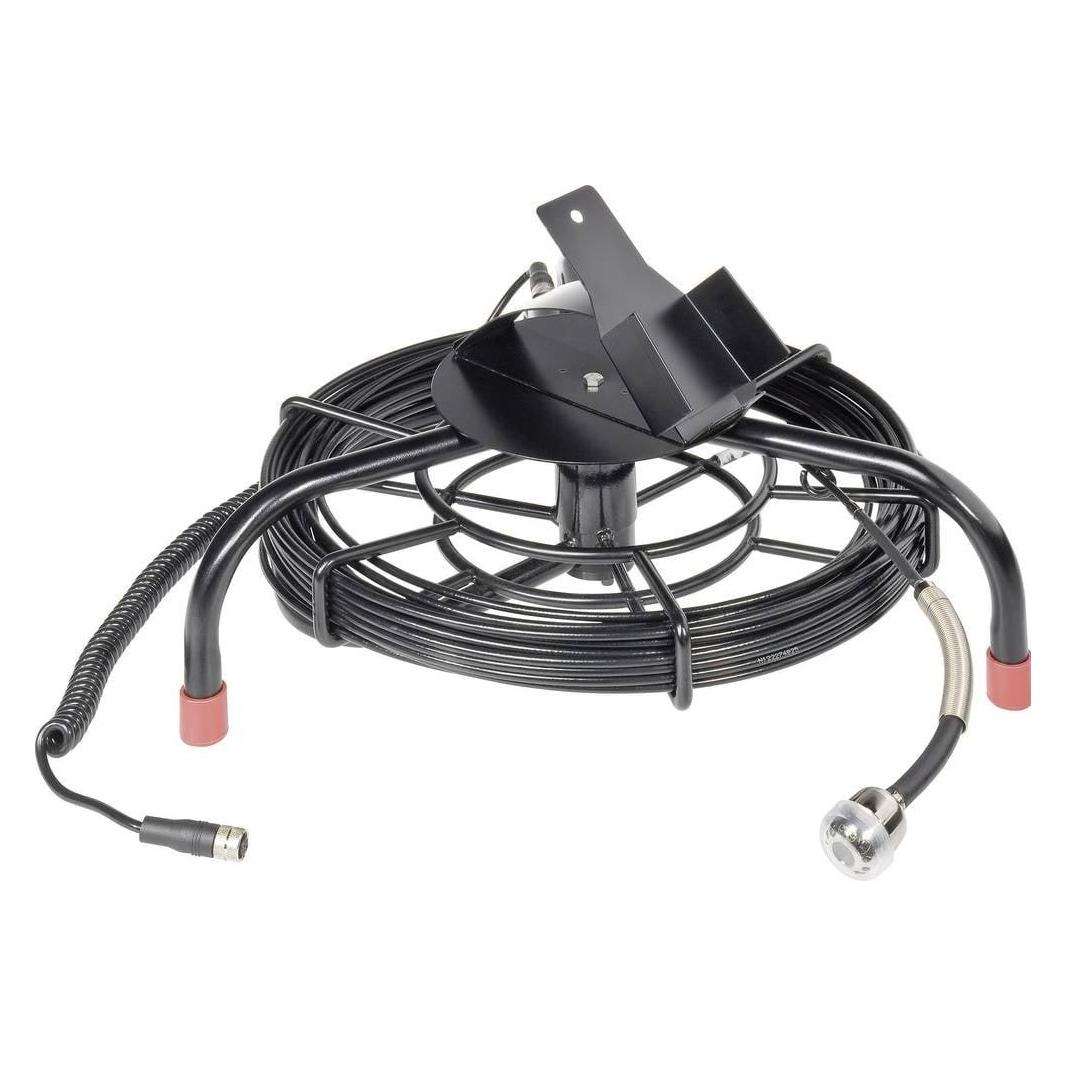
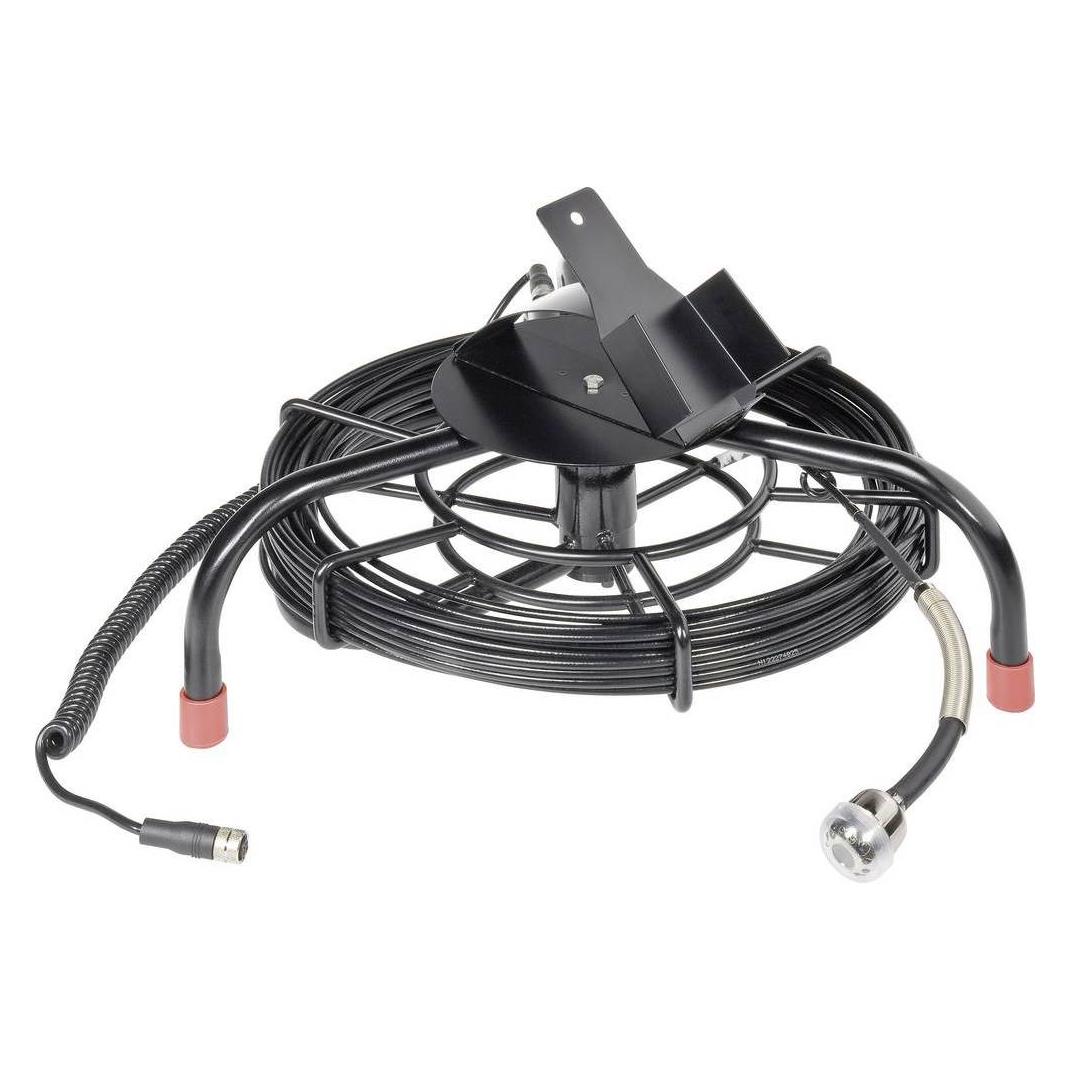
Voltcraft, Detektor, Endoskop-Kamera Ø 28 mm, 25 m zur RohrinspektionFür den Sanitärbereich bestens geeignet. Der biegsame Kamerahals dieser Rohrinspektionskamera bringt die Kamera auch in unzugängliche Positionen. Mit 12 eingebauten Leuchtdioden ist sie bestens geeignet für Aufnahmen in absolut dunklen Bereichen. Wasserdicht und mit einer Sonderlänge von 25 m ist sie ideal für den Einsatz in Rohren und Schächten in Sanitärbereichen.1035,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maile, Karl: Metallographie in Qualitätssicherung und SchadensanalyseMetallographie in Qualitätssicherung und Schadensanalyse , Anleitung zum metallographischen Arbeiten - Methodik und Vorgehensweise , Gokart Teile > Auto-Tuning & -Styling , Erscheinungsjahr: 20191030, Produktform: Kartoniert, Titel der Reihe: Materialkundlich-Technische Reihe#15#, Autoren: Maile, Karl~Scheck, Rudi, Seitenzahl/Blattzahl: 252, Abbildungen: mit 224 teilweise farbigen Abbildungen, 25 schwarz-weiße Tabellen, Keyword: Materialkunde; Werkstoff; Materialprüfung; Fertigungstechnik, Fachschema: Erde (Planet) / Geologie~Geologie, Fachkategorie: Geologie und die Lithosphäre~Materialwissenschaft, Warengruppe: HC/Geologie, Fachkategorie: Geologie und die Lithosphäre, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 252, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Borntraeger Gebrueder, Verlag: Borntraeger Gebrueder, Verlag: Borntraeger, Gebrder, Länge: 213, Breite: 9, Höhe: 16, Gewicht: 420, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Kunststoff-Schadensanalyse, Fachbücher von Gottfried W. EhrensteinDas Fachbuch "Kunststoff-Schadensanalyse" von Gottfried W. Ehrenstein bietet eine umfassende und detaillierte Analyse von Schadensursachen und -mustern in Kunststoffen. Die ersten fünf Bände der Erlanger Schadensanalyse sind in dieser einzigartigen Ausgabe zusammengefasst und decken wesentliche Themen ab, die für Fachleute in den Bereichen Technik, IT, Medizin und Naturwissenschaften von Bedeutung sind. Die Inhalte sind so strukturiert, dass sie sowohl für Einsteiger als auch für erfahrene Fachkräfte nützlich sind. Die Methoden zur Massenanalyse und Mikroskopie werden ausführlich behandelt, wobei der Fokus auf der Identifizierung von Materialien und der Ableitung von Schadenshypothesen liegt. Die präzise Darstellung der verschiedenen Untersuchungsmethoden und deren Anwendung in der Praxis machen dieses Buch zu einem wertvollen Nachschlagewerk für alle, die sich mit der Schadensanalyse von Kunststoffen beschäftigen.499,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voltcraft, Detektor, Endoskop-Kamera Ø 28 mm, 10 m zur RohrinspektionFür den Sanitärbereich bestens geeignet. Der biegsame Kamerahals dieser Rohrinspektionskamera bringt die Kamera auch in unzugängliche Positionen. Mit 12 eingebauten Leuchtdioden ist sie bestens geeignet für Aufnahmen in absolut dunklen Bereichen. Wasserdicht und mit einer Sonderlänge von 10 m ist sie ideal für den Einsatz in Rohren und Schächten in Sanitärbereichen.199,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voltcraft, Detektor, Endoskop-Kamera Ø 28 mm, 25 m zur RohrinspektionFür den Sanitärbereich bestens geeignet. Der biegsame Kamerahals dieser Rohrinspektionskamera bringt die Kamera auch in unzugängliche Positionen. Mit 12 eingebauten Leuchtdioden ist sie bestens geeignet für Aufnahmen in absolut dunklen Bereichen. Wasserdicht und mit einer Sonderlänge von 25 m ist sie ideal für den Einsatz in Rohren und Schächten in Sanitärbereichen.1035,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maile, Karl: Metallographie in Qualitätssicherung und SchadensanalyseMetallographie in Qualitätssicherung und Schadensanalyse , Anleitung zum metallographischen Arbeiten - Methodik und Vorgehensweise , Gokart Teile > Auto-Tuning & -Styling , Erscheinungsjahr: 20191030, Produktform: Kartoniert, Titel der Reihe: Materialkundlich-Technische Reihe#15#, Autoren: Maile, Karl~Scheck, Rudi, Seitenzahl/Blattzahl: 252, Abbildungen: mit 224 teilweise farbigen Abbildungen, 25 schwarz-weiße Tabellen, Keyword: Materialkunde; Werkstoff; Materialprüfung; Fertigungstechnik, Fachschema: Erde (Planet) / Geologie~Geologie, Fachkategorie: Geologie und die Lithosphäre~Materialwissenschaft, Warengruppe: HC/Geologie, Fachkategorie: Geologie und die Lithosphäre, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 252, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Borntraeger Gebrueder, Verlag: Borntraeger Gebrueder, Verlag: Borntraeger, Gebrder, Länge: 213, Breite: 9, Höhe: 16, Gewicht: 420, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Praxishandbuch der Qualitäts- und Schadensanalyse für Kunststoffe, Fachbücher von Friedrich KurrDas Praxishandbuch wurde in langer Arbeit von einem Praktiker für Praktiker verfasst und bietet genügend Wissen, damit Sie in kürzester Zeit - mit nur einem Makroskop und Mikroskop - auch ohne teure Hightechgeräte ca. 80 % der Probleme kostengünstig lösen können. Kapitel 1 enthält 2633 industrielle Fachworte mit Hinweis auf Erklärungen und Kapitel 2 und 3 über 1370 Fachtexte sowie 588 Qualitäts- und Schadensbilder aus 74 Fachbereichen. Als Nachschlagewerk und zum Einstieg in die Materie hilft eine umfangreiche Themenvernetzung mit Hinweispfeilen. Das Buch ist ein Novum und zeitloses Grundlagenwerk in Gestaltung und Inhalt, eine alphabetisch geordnete Wissenssammlung aus 35 Jahren Erfahrung mit immer gültigen Fehler- und Qualitätsbeschreibungen. Experten und Fachkräften ist es ein Fachbuch mit Gutachtentexten und Lernenden ein Lehrbuch - durch schnellsten Zugriff.199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.